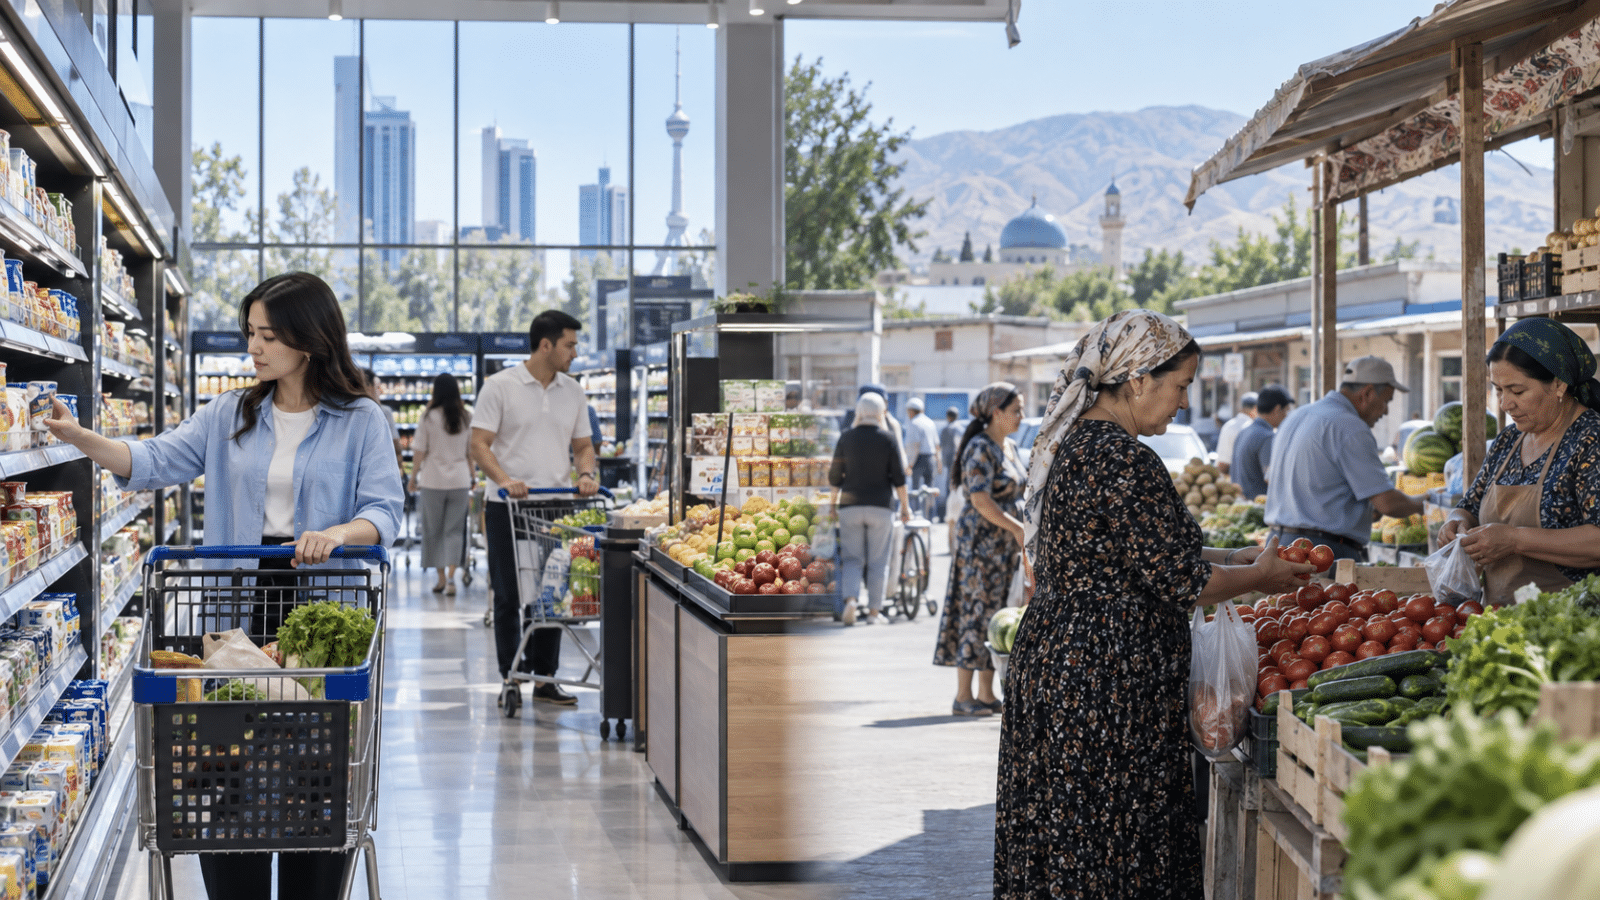
Когда международная или локальная компания начинает исследовать потребителей в Узбекистане, Ташкент почти неизбежно оказывается отправной точкой. Здесь проще организовать поле, выше концентрация бизнеса, современных торговых форматов и цифровых сервисов, легче найти нужные аудитории. Для многих проектов это логично. Проблема начинается в тот момент, когда данные, полученные в столице, начинают воспринимать как картину всей страны.
Узбекистан слишком неоднороден для такого упрощения. Разница между Ташкентом и регионами проявляется не только в уровне доходов. Она влияет на структуру расходов, доступность товаров и услуг, привычные торговые каналы, отношение к цене, способы оплаты и даже на то, что потребитель считает хорошим сервисом. При этом и сами «регионы» нельзя рассматривать как одну однородную группу: Самарканд, Наманган, Карши, Нукус или небольшой район внутри области могут представлять совершенно разные потребительские среды.
Для маркетингового исследования это принципиальный вопрос. Если география выборки не соответствует географии бизнеса, исследование может быть статистически аккуратным, но отвечать совсем не на тот вопрос, ради которого его заказывали.
Ташкент действительно живёт в другой экономической среде
Разница хорошо видна уже на базовых экономических показателях. По итогам 2025 года средняя номинальная заработная плата в Ташкенте составляла около 10,75 млн сумов в месяц при среднем показателе по стране 6,38 млн. В Самаркандской области она была около 4,74 млн, в Наманганской — 4,75 млн, в Кашкадарьинской — 4,48 млн сумов. Иными словами, между столицей и рядом крупных регионов разница превышала два раза.
Это не означает, что средняя заработная плата напрямую описывает бюджет конкретного покупателя. Доходы семей складываются из разных источников, статистика формального рынка труда имеет свои ограничения, а стоимость жизни также различается. Но для исследователя такой разрыв сразу говорит о другом: одинаковая цена в разных частях страны может восприниматься совершенно по-разному.
Условная подписка за 150 тысяч сумов, дополнительная платная услуга банка или более дорогая упаковка FMCG могут занимать разную долю располагаемого бюджета. Поэтому ответ ташкентского респондента «цена приемлемая» нельзя автоматически распространять на национальную аудиторию.
Различия видны и в самой торговле. По официальным данным, зарегистрированный розничный товарооборот на душу населения за 2025 год в Ташкенте достиг примерно 41,6 млн сумов. В Самаркандской области показатель составлял около 9,7 млн, в Наманганской — 9,4 млн, в Кашкадарьинской — 8,4 млн сумов. Эти цифры нельзя читать как прямое измерение личных расходов: на них влияют структура торговли, место совершения покупки и концентрация бизнеса. Но масштаб разрыва хорошо показывает, насколько различается потребительская инфраструктура регионов.
Ещё заметнее контраст в сфере услуг. За январь–июль 2025 года объём рыночных услуг на душу населения в Ташкенте составлял 66,2 млн сумов, тогда как в Самаркандской области — 8,9 млн, Наманганской — 8,8 млн, Сурхандарьинской — 6,2 млн. Здесь тоже речь идёт прежде всего о различии экономической структуры, а не о том, что каждый ташкентец лично потребляет услуг в десять раз больше. Но бизнес-среда, в которой формируются привычки столичного потребителя, объективно другая.
И это уже начинает влиять на то, как человек оценивает продукт.
Одна и та же потребность может выглядеть по-разному
Представим исследование нового банковского продукта. В Ташкенте респондент может оценивать его прежде всего через удобство приложения, скорость регистрации и возможность не посещать отделение. В другом городе главным преимуществом окажется наличие понятной сети обслуживания, возможность быстро снять наличные или доверие к самому банку.
Оба клиента хотят удобства. Просто под словом «удобство» они могут понимать разные вещи.
То же происходит в ритейле. Для покупателя в столице дополнительная плата за быструю доставку может выглядеть разумным обменом денег на время. В населённом пункте, где магазины находятся рядом, а стоимость доставки заметнее относительно среднего чека, ценность такого сервиса будет другой.
Поэтому опасно переносить из Ташкента не только количественные показатели, но даже язык исследования. Фразы вроде «быстрая доставка», «премиальный сервис», «удобное приложение» или «доступная цена» не имеют единого объективного значения. Оно формируется из того опыта, к которому привык сам потребитель.
Хорошее исследование должно сначала понять этот контекст, а затем измерять его.
Цифровизация не уничтожила региональные различия
Есть соблазн считать, что смартфоны и интернет постепенно делают географию менее важной. Отчасти это действительно происходит. Цифровые сервисы быстро распространяются по всей стране, и интернет давно перестал быть исключительно столичной историей.
На конец 2025 года статистика фиксировала в Узбекистане более 36 млн абонентских подключений к интернету против примерно 20 млн пятью годами ранее. Рост происходил не только в Ташкенте: например, в Андижанской области показатель вырос примерно с 1,48 млн подключений в 2020 году до 2,76 млн в 2025-м, в Хорезмской — с 1,01 млн до 1,85 млн.
Но наличие интернета ещё не означает одинакового цифрового поведения.
Официальная статистика сама показывает, почему такие данные нужно интерпретировать осторожно. Показатель числа интернет-абонентов на 100 жителей в Ташкенте может превышать 100, поскольку это учёт подключений, а не уникальных людей: один человек способен иметь несколько SIM-карт или других подключений. Поэтому использовать такой показатель как прямой эквивалент «процента населения в интернете» было бы методологически неверно.
Для бизнеса гораздо важнее другое. Какие приложения реально используются? Где человек узнаёт о товаре? Через что сравнивает цены? Насколько привычна оплата картой? Готов ли оформить продукт полностью дистанционно или хочет физическую точку, куда можно обратиться при проблеме?
На эти вопросы национальная цифра интернет-проникновения ответа не даёт.
В результате два потребителя с одинаковым смартфоном и доступом в сеть могут иметь совершенно разные customer journeys.
Даже область — слишком крупная единица, чтобы считать её одним рынком
Региональная неоднородность не заканчивается сравнением Ташкента с областями. Она существует и внутри самих областей.
Например, официальная статистика розничной торговли показывает существенные различия между областным центром и районами. В Самаркандской области оборот розничной торговли на душу населения за 2025 год составлял около 9,7 млн сумов, тогда как непосредственно в городе Самарканде — около 21,9 млн. В Наманганской области — примерно 9,4 млн, а в городе Намангане — более 15,3 млн.
Это важный момент для дизайна полевых исследований.
Если компания говорит, что исследование проводилось «в Самаркандской области», нужно понимать, где именно собирались интервью. Если большая часть респондентов набрана в Самарканде, формально географическое условие выполнено, но исследование всё ещё может плохо описывать потребителя в районах.
Особенно сильно это влияет на категории, зависимые от физической дистрибуции: FMCG, фармацевтику, банковские отделения, автомобильные товары, строительные материалы, бытовую технику. Потребитель не выбирает из всех продуктов, существующих на рынке страны. Он выбирает прежде всего из того набора, который реально доступен ему.
Если определённого бренда нет в ближайших торговых точках, низкая покупка вовсе не обязательно означает слабое отношение к бренду. Иногда это просто проблема доступности.
Без регионального контекста исследования легко перепутать одно с другим.
Цена особенно чувствительна к неправильной географии выборки
Предположим, компания тестирует новый продукт и хочет определить приемлемую цену. Большая часть респондентов набрана в Ташкенте. Исследование показывает хороший purchase intent при цене 250 тысяч сумов, после чего продукт запускают национально.
Дальше продажи в регионах оказываются слабее ожидаемых.
Первое объяснение обычно звучит так: местным потребителям продукт менее интересен. Но первоначальная проблема могла быть совсем не в интересе. При другой структуре доходов цена могла пересечь совершенно другой психологический порог.
Особенно опасны исследования, где регион присутствует в выборке номинально. Например, из 1 000 интервью 700 приходятся на Ташкент, а оставшиеся 300 распределены между несколькими областями. Итоговый показатель математически будет очень близок к столичному, даже если поведение за пределами Ташкента существенно отличается.
В такой ситуации национальное среднее становится красивой цифрой, за которой скрываются несколько разных рынков.
Иногда правильным результатом исследования должна быть не одна «оптимальная цена», а понимание диапазонов ценовой чувствительности для разных групп потребителей.
Региональные различия нельзя свести только к доходу
Было бы слишком просто объяснить всё покупательной способностью. Поведение формируется не только деньгами.
Влияют доступность современного ритейла, плотность банковской инфраструктуры, логистика, ассортимент, привычные источники информации, конкуренция между локальными и национальными брендами. В отдельных категориях важны рекомендации родственников и знакомых, опыт семьи, продавца или специалиста. В других покупатель практически полностью принимает решение через цифровой канал.
Причём значение этих факторов лучше не предполагать заранее.
Фраза «в регионах сильнее сарафанное радио» может звучать правдоподобно, но сама по себе она не является исследовательским выводом. Возможно, это действительно так для определённой категории. А в другой категории молодая аудитория в Фергане или Самарканде выбирает продукт через те же цифровые источники, что и потребитель в Ташкенте.
Именно поэтому локальная специфика должна измеряться, а не собираться из стереотипов.
Репрезентативность зависит от решения, которое предстоит принять
Нет универсального правила, что каждое исследование в Узбекистане обязано охватывать всю страну.
Если ресторанная сеть работает только в Ташкенте, национальная выборка ей не нужна. Если девелопер оценивает конкретный городской проект, включение других регионов просто увеличит стоимость исследования. Если сервис пока доступен только столичным пользователям, именно они и являются генеральной совокупностью.
Проблема возникает, когда масштаб будущего решения шире масштаба собранных данных.
Если компания планирует национальный запуск продукта, строит стратегию дистрибуции по стране или рассчитывает потенциальный объём рынка Узбекистана, исследование только в Ташкенте требует очень веских оснований.
При этом национальная выборка не обязательно означает простое пропорциональное распределение интервью по населению. Иногда для бизнеса важнее получить достаточное число наблюдений в каждом ключевом регионе, чтобы сравнивать их между собой. После этого данные можно взвесить при расчёте национальных показателей.
То есть дизайн выборки зависит от того, что компания хочет узнать.
Если нужен один общий показатель — одна логика. Если нужно понять различия между Ташкентом, Ферганской долиной, Самаркандом и другими территориями — другая. Если исследуется узкая B2B-аудитория, географическая структура может строиться уже по концентрации предприятий, а не населения.
Именно поэтому количество интервью само по себе никогда не отвечает на вопрос о качестве выборки.
Когда Ташкент всё-таки полезен как первый этап
Столица не должна исчезать из исследований. Наоборот, для многих проектов она остаётся наиболее подходящим местом для начала.
Здесь можно быстро проверить концепцию, провести качественные интервью, протестировать анкету или понять базовую механику выбора. Ошибка — не исследовать Ташкент. Ошибка — не заметить момент, когда выводы перестают быть только ташкентскими и начинают называться выводами по Узбекистану.
Разумный дизайн иногда строится поэтапно. Сначала качественное исследование в столице позволяет сформулировать основные гипотезы. Затем поле расширяется на несколько типов регионов, где проверяется, какие из этих гипотез сохраняются, а какие начинают работать иначе.
Такой подход часто даёт больше понимания, чем одна большая выборка, где географические различия растворены в среднем результате.
Особенно полезно смотреть не только на различия, но и на то, что остаётся стабильным. Если один и тот же драйвер выбора работает одинаково в Ташкенте, Самарканде и Намангане, это хороший кандидат для национальной стратегии. Если реакция резко расходится, компании, возможно, понадобится адаптация продукта или коммуникации.
Хорошее исследование показывает не «среднего узбекистанца», а структуру рынка
Самая спорная фигура во многих национальных исследованиях — условный средний потребитель.
Средний возраст, средний доход, средняя удовлетворённость, средняя готовность платить. Эти показатели удобны для презентации, но реальный человек редко находится ровно посередине всех распределений.
Для бизнеса гораздо полезнее понимать, из каких разных типов спроса складывается рынок.
Где клиент выбирает прежде всего по цене, а где платит за экономию времени. Где покупку ограничивает доход, а где — отсутствие продукта. Где цифровой канал способен полностью заменить физический, а где он пока скорее дополняет его. Где национальный бренд конкурирует с другим национальным брендом, а где — с сильным локальным игроком или традиционным способом решения той же задачи.
В Узбекистане с его быстро растущим потребительским рынком такие различия особенно легко скрыть за динамикой общих показателей. Когда рынок в целом растёт, компания может некоторое время показывать хорошие продажи даже при неточном понимании отдельных территорий.
Но по мере усиления конкуренции ошибки становятся дороже. Неверно выбранная цена, одинаковая коммуникация для разных рынков или дистрибуция, построенная по столичной модели, начинают непосредственно отражаться на экономике.
Поэтому вопрос «сколько респондентов нам нужно?» в национальном исследовании имеет смысл задавать только после другого: какие части Узбекистана должны быть представлены в данных, чтобы решение действительно можно было принимать для всей страны?
И иногда ответ на него оказывается важнее ещё нескольких сотен интервью.